***VACP2026
SĐ 1: Kế toán trường hợp công ty mẹ đầu tư vào công ty con dưới hình thức góp vốn
1.Trường hợp công ty mẹ đầu tư vào công ty con bằng tiền
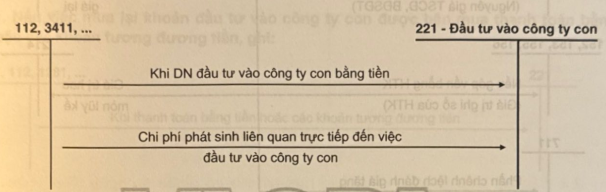
Chú ý:
Nguyên tảc kế toán TK 221 – Đầu tư vào công ty con
(1) TK 221 dùng đẻ phàn ánh giá trị hiện có và tinh hlnh biến động tâng, giảm khoán đầu tư vốn
trực tiếp vào công ty con. Công ty con là đơn VỊ có tư cách pháp nhân, hạch toán độc lập. chịu sự kiém soát cùa một đơn vị khác (gọi là công ty me).
(2) Cho mục đích ghi sổ kế toán và lập BCTC, chí hạch toán vào TK 221 khi nhà đầu tư nắm giữ trên 50% quyèn biểu quyết (ngoại trừ trường hợp tại điểm c dưới đây) và cổ quyền chi phối các chính sách tái chính và hoạt động của đơn vị khác nhầm thu được lợi ích kinh tế từ các hoạt động của DN đố. Khi công ty mẹ không còn quyền kiẻm soát công ty con thì ghi giảm khoản đầu tư vào công ty con. Trưởng hợp nhà đầu tư tạm thời nấm giữ trẻn 50% quyền biểu quyết tại đơn vị nhưng không dự định thực thi quyền biểu quyết do mục đích đầu tư là mua – bán công cụ vốn để kiếm lời (nắm giữ khoản đầu tư vì mục đích thương mại và quyèn kiẻm soát chi là tạm thời) thi không hạch toán khoản đầu tư vào TK 221 mà hạch toán là chứng khoán kinh doanh.
(3) Cho mục đích ghi sổ ké toán và lập BCTC, khi nhà đầu tư nắm giữ ít hơn 50% quyèn biểu quyét tại đơn vj nhận đầu tư, nhưng cố thỏa thuận khác sau đây thì khoân đầu tư văn được hạch toán vào TK 221:
– Các nhà đầu tư khác thỏa thuận dành cho nhà đầu tư hơn 50% quyền biểu quyết;
– Nhà đầu tư có quyền chi phối các chính sách tài chính và hoạt động theo quy ché thỏa thuận;
– Nhà đầu tư có quyền bổ nhiệm hoặc bãi miễn đa số các thành viên Hội đồng quản tri hoặc cấp quản lý tương đương;
– Nhà đầu tư có quyèn bỏ đa số phiếu tại các cuộc họp cùa Hội đồng quản trị hoặc cáp quản lý tương đương.
(4) Trưởng hợp mua khoản đầu tư vào công ty con trong giao dịch hợp nhát kinh doanh, bên mua phải xác định ngày mua, giá phí khoản đầu tư và thực hiện các thủ tục ghi sổ ké toán theo CMKTVN số 11 – Hợp nhát kinh doanh.
2. Trường hợp công ty mẹ góp vốn vào công ty con bằng tài sản phi tiền tệ
2.1 Trường hợp GTGS của HTK hoặc GTCL của TSCĐ đem đi góp vốn nhỏ hơn giá trị do các bên đánh giá lại, ghi:
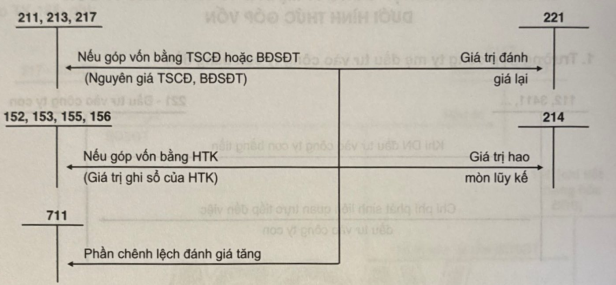
2.2 Trường hợp GTGS của HTK hoặc GTCL của TSCĐ đem đi góp vốn lớn hơn giá trị do các bên đánh giá lại, ghi:
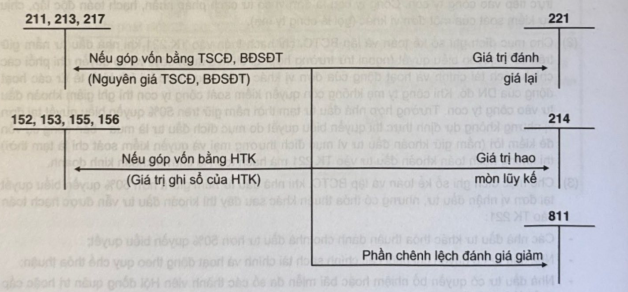
Chú ý:
(1) Đầu tư dưới hình thức góp vốn vào đơn vị khác (do bên được đầu tư huy động vốn): Theo hinh thức này, tài sản cùa bên góp vốn được ghi nhận vào Báo cáo THTC cùa bôn nhận vốn góp;
(2) Néu đầu tư dưới hlnh thức góp vốn bằng tài sản phi tiền tệ, giá trị tài sản phi tiền tệ mang đi góp vón phải được xác đinh một cách đáng tin cậy và phù hợp với thị trường, việc xác đ|nh giá tri vốn góp bảng tài sản phi tiền tộ được thực hiện theo quy định của pháp luật về DN và pháp luật có liên quan. Phần chênh lệch (néu có) giữa giá trị đánh giá lại với giá trị ghi sổ hoặc giá tri còn lại cùa tài sản phi tiền tệ mang đi góp vốn dược hạch toán vào thu nhập khác hoặc chi phi khác của bên đem tái sản đi gốp vốn.
SĐ 2: Kế toán trường hợp công ty mẹ đầu tư vào công ty con dưới hình thức mua lại phần góp vốn
Tại ngày mua, nhà đầu tư xác định và phản ánh giả phi khoản đầu tư vào công ty con bao gồm: Giá trị hợp lý tại ngày diễn ra trao đổi của các tài sản đem trao đồi, các khoàn nợ phải trả đã phát sinh hoặc đã thừa nhận và các công cụ vốn do bên mua phát hành đề đổi láy quyền kiềm soát tại công ty con cộng (+) các chi phí liên quan trực tiếp đến việc mua lại phần vốn góp tại công ty con.
1. Nếu việc mua lại khoàn đầu tư vào công ty con được bên mua thanh toán bằng tiền hoặc các khoàn tương đương tiền, ghi:
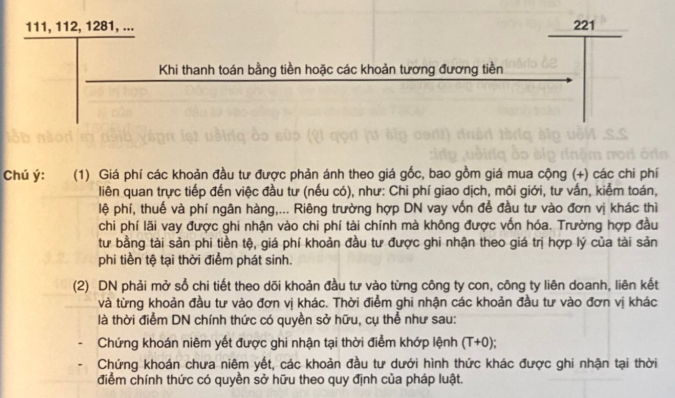
2. Nếu việc mua lại khoản đầu tư vào công ty con được thực hiện bằng việc bên mua phát hành cổ phiếu
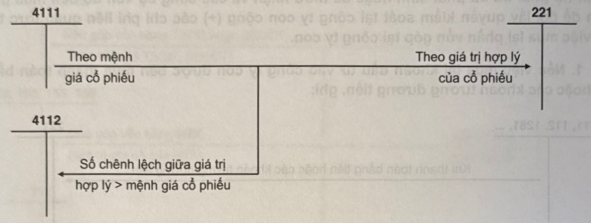
2.1 Nếu giá phát hành (theo GTHL) của cổ phiếu tại ngày diễn ra hoán đổi lớn hơn mệnh giá cổ phiếu, ghi:
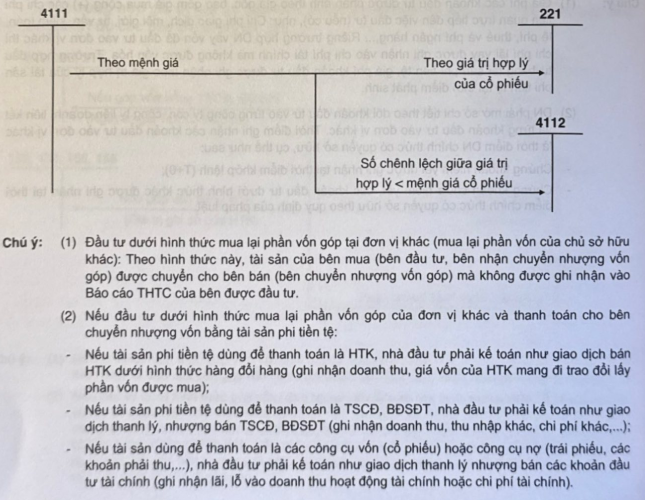
2.2 Nếu giá phát hành (theo GTHL) của cổ phiếu tại ngày diễn ra hoán đổi nhỏ hơn mệnh giá cổ phiếu, ghi:
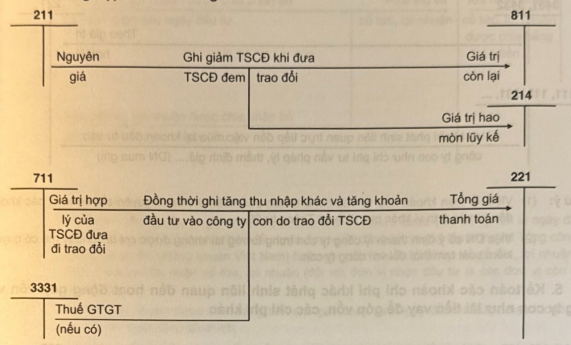
3. Nếu việc mua lại khoản đầu tư vào công ty con được thanh toán bằng việc bên mua trao đổi các tài sản phi tiền tệ của đơn vị mình với bên bán
3.1 Trao đổi bằng tài sản cố định
3.2 Trường hợp trao đổi bằng sản phẩm, hàng hóa

Chú ý:
Nhà đầu tư cố thẻ không cổ quyèn chi phối hoặc kiểm soát đối với bên được đàu tư. ngay cả khi nhà đàu tư năm giữ phần lớn ouyèn biểu quyết đối với bên được đầu tư đổ nếu các quyèn biều quyét đổ không có ý nghĩa thực chát. Ví dụ. một nhà đầu tư nám giữ hơn một nửa quyèn biẻu quyết tại một bén được đầu tư cố thố không còn quyèn chi phói hoặc kiổm soát đối với bôn được đàu tư đó nêu các hoạt động liên quan của bên được đàu tư đó chịu sự đièu hành, giám sát cùa Chinh phù. tòa án. cơ quan quản lý, quản tài viên hoặc các bồn khác (ví dụ sau khi cơ quan có thảm quyên có quyốt định mở thủ tục phá sản đối với bôn được đầu tư đố,…). Trong các trường hợp này. DN phải cân cứ vào tinh hĩnh thực té đổ xem xét, đánh giá vè việc nhà đàu tư thực chát có còn quyèn chi phối hoặc kiém soát đối với bôn được đầu tư nửa hay không.