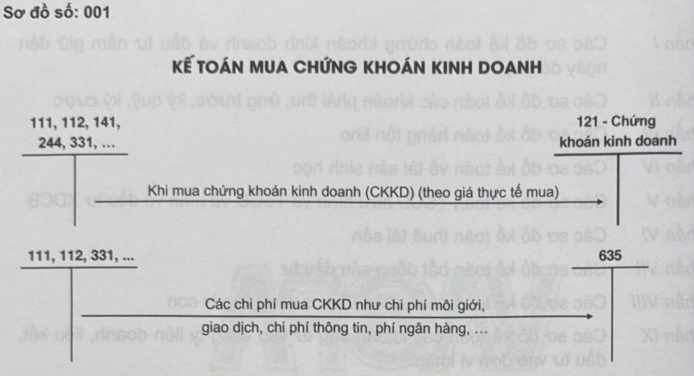
SĐ 1: Kế toán mua chứng khoán kinh doanh – VACP..
Chú ý:
(1) TK 121 dùng để phản ánh giá tri hiện cổ và tình hình mua, bán các loại chứng khoán nắm giữ
vì mục đích kinh doanh theo quy định của pháp luật (kẻ cả chứng khoán cỏ thời gian đáo hạn
trên 12 tháng nhưng được DN mua vào, bán ra để kiếm lời). CKKD bao gòm: cổ phiếu, trái
phiếu, các loại chứng khoán và công cụ tài chính khác (chửng chi quỹ, quyền mua cổ phần,
chứng quyền, quyền chọn mua, quyền chọn bán, hợp đòng tương lai, thương phiếu, hối phiếu,
các khoản nợ/cho vay,…) được DN mua bán lại đẻ kiếm lời.TK 121 không phản ánh các khoán đầu tư nắm giữ đến ngày đáo hạn, như: Các khoán cho vay
theo khế ước giữa 2 bên, tièn gừi cố kỳ hạn, trái phiếu, thương phiếu, tín phiếu, kỳ phiếu,…
nảm giữ đến ngày đáo hạn.
(2) CKKD được ghi nhận ban đầu theo giá trị hợp lý của các khoản thanh toán tại thời điểm giao dịch phát sinh. Các chi phí mua CKKD (nếu có) như chi phí môi giới, giao dịch, cung cắp thông tin, thuế, phí ngân hàng,… được hạch toán vào chi phí tài chính trong kỳ. Thời điểm ghi nhận các khoản CKKD là thời điểm nhà đầu tư cổ quyền sở hữu, cụ thể như sau:- Chứng khoán niêm yết được ghi nhận tại thời điểm khớp lệnh (T+0);- Chứng khoán chưa niêm yết được ghi nhận tại thời điểm chính thức có quyèn sở hữu theo quy định cua pháp luật.
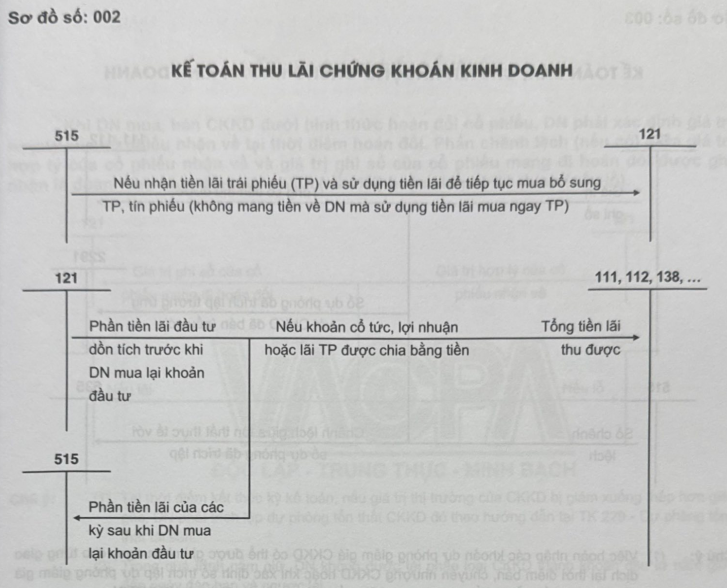
SĐ 2: Kế toán thu lãi chứng khoán kinh doanh – VACP..
Chú ý:
(1) DN phải hạch toán đầy đủ, kịp thời các khoản thu nhập từ hoạt động đầu tư CKKD.
a) DN chỉ được ghi nhận cổ tức được chia bằng tiền từ CKKD vào doanh thu hoạt động tài chínhcho giai đoạn sau ngày đầu tư. Khoản cổ tức được chia bằng tiền hoặc các khoản lải thu bângtiền cho giai đoạn trước ngày đầu tư được ghi giảm giá tri khoản đầu tư.
b) Trường hợp nhà đầu tư nhận được thêm cổ phiếu do đơn vị nhận đầu tư là công ty cổ phần sử dụng thặng dư vốn, các quỹ thuộc vốn chủ sở hữu và lợi nhuận sau thuế chưa phân phối để phát hành thêm cổ phiếu (chia cổ tức bằng cổ phiếu), nhà đằu tư chì theo dõi sò lượng cổ phiếu
táng thêm trên thuyết minh BCTC, không ghi nhận giá trị cổ phiéu được nhận, không ghi nhận doanh thu hoạt động tài chính và không ghi nhận tâng CKKD.
(2) DN phải mở sổ đế theo dõi chi tiết các loại CKKD mà DN đang nám giữ (theo từng loại chứng khoán; theo từng đối tượng, mệnh giá, giá mua thực té, từng loại nguyên tệ sử dụng đẻ đầu tư,…).
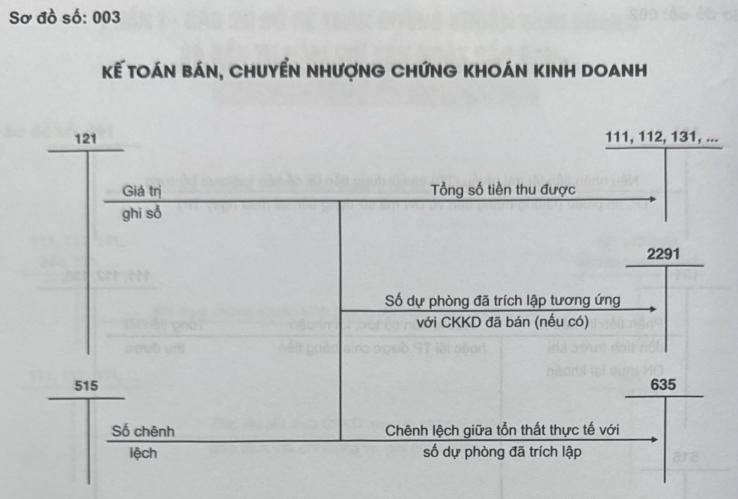
SĐ 3: Kế toán bán, chuyển nhượng chứng khoán kinh doanh – VACP..
Chú ý:
(1) Việc hoàn nhập các khoản dự phòng giảm giá CKKD cỏ thể được ghi nhận ngay cho từng giao dịch tại thời điếm bán, chuyển nhượng CKKD hoặc khi xác định số trích lập dự phòng giám giá CKKD vào cuòi mỗi kỳ kế toán nhưng phái nhất quán theo quy định cùa CMKTVN.
(2) Khi thanh lý, nhượng bán hoặc hoán đổi CKKD (tính theo từng loại chửng khoán), giá vốn được xác định theo phương pháp bình quân gia quyền hoặc nhập trước, xuất trước. DN phải áp dụng nhất quán phương pháp đã chọn để tính giá vốn cùa CKKD qua các kỳ kế toán. Trường hợp thay đổi phương pháp tính giá vón của CKKD, DN phải trình bày và thuyết minh như thay đổi chính sách kế toán theo quy định cùa CMKTVN.
SĐ 4: Kế toán hoán đổi cổ phiếu
Khi DN mua, bán CKKD dưới hình thức hoán đổi cổ phiếu, DN phải xác định giá trị hợp lý cùa cồ phỉếu nhận về tại thờỉ điểm hoán đồl. Phần chênh lệch (nếu có) giữa giá trị hợp lý cùa cồ phiếu nhận về và giá trj ghi sồ của cổ phiếu mang đi hoán đổỉ được ghi nhận là doanh thu hoạt động tài chính (neu lãi) hoặc chi phí tài chính (nếu lỗ).

Chú ý:
(1) Tại thời điểm kết thúc kỳ kế toán, nếu giá trị thị trường cùa CKKD bị giảm xuống thấp hơn giá gốc, DN phải trích lập dự phòng tổn thất CKKD đó theo hướng dẩn tại TK 229 – Dự phòng tổn thất tài sàn.
(2) Trong quá trình nắm giữ, DN không được tái phân loại CKKD thành khoản đầu tư nắm giữ đến ngày đáo hạn và ngược lại.
(3) Việc xác định tỷ giá giao dịch thực tế, tỷ giá ghi sổ, các giao dịch phát sinh và đánh giá lại CKKD là khoản mục tiền tệ có gốc ngoại tệ (nếu có) được hướng dẩn tại TK 413 – Chênh lệch tỷ giá hối đoái.
(4) DN có thể mở thêm các TK chi tiết cùa TK 121 – CKKD đẻ theo dõi từng loại CKKD (ví dụ như cổ phiếu, trái phiếu,…) cho phù hợp với đặc điểm hoạt động SXKD và yêu cầu quàn lý cùa đơn vị mình.
Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn
1. Theo phương pháp đường thẳng (kế toán mua khoản đầu tư nắm giữ đến ngày
đáo hạn và phân bổ chiết khấu hoặc phụ trội (nếu có) theo phương pháp đường thảng)
1.1. kế toán khoản đầu tư nắm giữ đến ngày đáo hạn theo mệnh giá
SĐ 5: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn

Chú ý:
(1) Trường hợp khoản đầu tư nắm giữ đến ngày đáo hạn nhận lãi trước thỉ số tiền thực chi mua khoản đầu tư = mệnh giá – số tiền lãi nhận trước cho nhiều kỳ.
(2) Trường hợp khoàn đầu tư năm giữ đến ngày đáo hạn nhận lãi định kỳ hoặc nhận lãi sau thì số tiền thực chi mua khoản đầu tư theo mệnh giá.
(3) TK 128 dùng đẻ phản ánh số hiện có và tình hình biến động tảng, giảm các khoản đầu tư năm giữ đến ngày đáo hạn như: Cảc khoản tièn gửi có kỳ hạn tại ngân hàng,… giấy tờ có giá (bao gồm cả các loại tín phiếu, kỳ phiếu, chửng chì tiền gừi), trái phiếu, cổ phiếu ưu đài được phân loại là nợ phải trả, các khoản cho vay nắm giữ đến ngày đáo hạn với mục đích thu lãi hàng kỳ, các khoản đầu tư nắm giữ đến ngày đáo hạn khác hoặc có bản chất tương tự và không bao gồm các công cụ phái sinh.
TK 128 không phản ánh các loại trái phiếu và công cụ nợ khác nắm giữ vì mục đích mua bán để kiếm lời (được phản ánh ở TK 121).
SĐ 6: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn (tiếp)
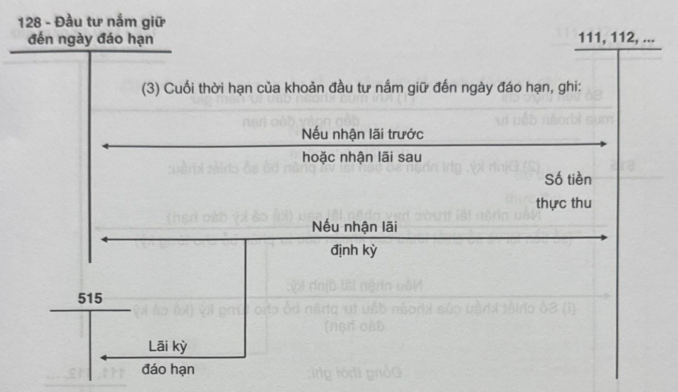
Chú ý:
(1) DN phải mở sổ chi tiết theo dõi từng khoàn đầu tư nám giữ đến ngày đáo hạn theo từng kỳ hạn, từng đối tượng, từng loại nguyên tệ, từng số lượng,… Khi lập BCTC, DN càn cứ vào kỳ hạn còn lại cùa khoàn đầu tư nắm giữ đến ngày đáo hạn (từ 12 tháng trở xuống hay trên 12 tháng kể từ thời điếm kết thúc kỳ kế toán) đề ưình bày là tài sản ngắn hạn hoặc dài hạn.
(2) DN phài hạch toán đầy đủ, kịp thời doanh thu hoạt động tài chính phát sinh từ các khoản đầu tư, ví dụ như lãi tiền gửi có kỳ hạn, lãi cho vay, lãi trái phiếu,… khi thanh lý, nhượng bán cãc khoản đầu tư nắm giữ đến ngày đáo hạn,…
1.2 Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn có chiết khấu
SĐ 7: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn có chiết khấu
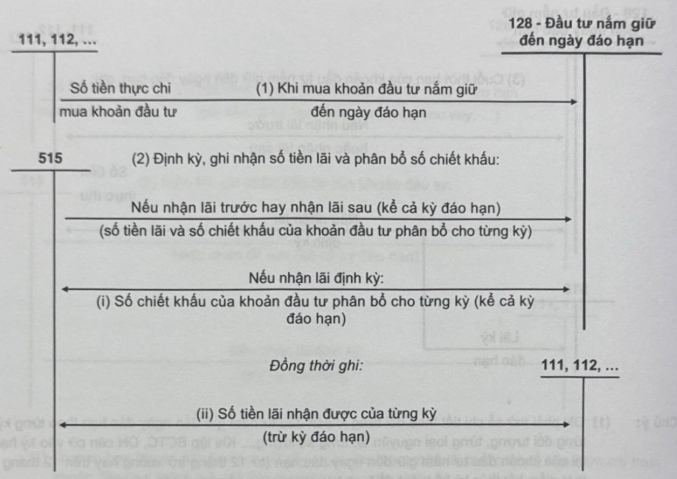
Chú ý:
(1) Khi mua khoản đầu tư nắm giữ đến ngày đáo hạn:
a) Trường hợp khoản đầu tư nắm giữ đến ngày đáo hạn nhận lãi trước thì số tiền thực chi mua khoản đầu tư = mệnh giá – số tiền lãi nhận trước cho nhiều kỳ – số chiết khấu..
b) Trường hợp khoản đầu tư nắm giữ đến ngày đáo hạn nhận lăi định kỳ hoặc nhận lãi sau thì số tièn thực chi mua khoản đầu tư = mệnh giá – số chiết khấu.
(2) Định kỳ, DN ghi nhận số tièn lãi của từng kỳ và số chiết khấu của khoản đầu tư phân bổ chotừng kỳ vào doanh thu hoạt động tái chính của từng kỳ, ghi:
a) Néu nhận lải trước hoặc nhận lải sau (kể cả kỳ đáo hạn), ghi: Nợ TK 128 (số tiền lãi và số chiết khấu cúa khoản đầu tư phân bổ cho từng kỳycó TK 515.
b) Nếu nhận lãi định kỳ:
(i) Phán bổ số chiết kháu của khoản đầu tư (ké cả kỳ đáo hạn), ghi: Nợ TK 128 (số chiết khấu cùa khoản đầu tư phân bỏ cho từng kỳ)/có TK 515.
(ii) Phán ánh số t>èn lải nhận được của từng kỳ (trừ kỳ đáo hạn), ghi: Nợ các TK 111, 112,… (số tiền lãi nhận được cùa từng kỳ)/có TK 515.
SĐ 8: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn có chiết khấu

Chú ý:
Trường hợp khoán đầu tư nắm giữ đến ngày đáo hạn cùa DN có phát sinh chiết khấu (giá phát hành trái phiếu nhỏ hơn mệnh giá của trái phiếu) hoặc phụ trội (giá phát hành trái phiếu lớn hơn mệnh giá cùa trái phiếu) thì khoản chiết khấu, phụ trội đó được phân bổ dần vào doanh thu hoạt động tài chính theo phương pháp đường thẳng hoặc phương pháp lãi suất thực phù hợp với kỳ hạn cùa khoản đầu tư. Tuy nhiên, nếu phần phụ trội của khoản đầu tư nắm giữ đến ngày đáo hạn phân bổ hàng kỳ lớn hơn phần lãi theo lãi suất danh nghĩa hàng kỳ của khoản đầu tư nắm giử đến ngày đáo hạn (nếu có) thì phần chênh lệch này được hạch toán vào chi phí tài chính.
Trường hợp DN mua khoản đầu tư nắm giữ đến ngày đáo hạn có lẫi suất thả nổi được xác định lại hàng kỳ theo thị trường mà việc cập nhật lãi suất thả nổi sẽ triệt tiêu được chiết khấu, phụ trội lién quan đến lợi thế/bất lợi của công cụ thì chiết khấu, phụ trội được phân bổ cho giai đoạn tử ngày mua tới ngày chốt lãi suốt tiếp theo (ngày mà lãi suất danh nghĩa của trái phiếu được xác định theo biến động lãi suất trên thị trường).
Trường hợp DN mua khoản đầu tư nắm giữ đén ngày đáo hạn cổ lãi suất thà nổi được xác định lại hàng kỳ theo thị trường đòng thời chiét khấu, phụ trội liôn quan đến lợi thế/bất lợi cùa công cụ mà việc cập nhật lãi suát thả nổi không triệt tiôu được thì chiết khấu, phụ trội được phân bổ trong suốt thời gian cúa công cụ.
1.3 Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn có phụ trội
SĐ 9: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn có phụ trội

Chú ý:
(1) Khi mua khoản đầu tư nắm giữ đến ngày đáo hạn
a) Trường hợp khoản đầu tư nắm giữ đến ngày đáo hạn nhận lãi trước thi số tiền thực chi mua khoản đầu tư = mệnh giá – số tiền lải nhận trước cho nhiều kỳ * số phụ trội.
b) Trường hợp khoản đầu tư nắm giữ đến ngày đáo hạn nhận lãi định kỳ hoặc nhận lãi sau thì số tiền thực chi mua khoản đầu tư = mệnh giá + số phụ trội.
(2) Định kỳ, DN ghi nhận khoản chênh lệch giữa số tièn lãi từng kỳ với số phụ trội cùa khoản đầu tư phân bổ cho từng kỳ vào doanh thu hoạt động tài chính của từng kỳ, ghi:
a) Nếu nhận lãi trước hoặc nhận lâi sau (kể cả kỳ đáo hạn), ghi: Nợ TK 128 (số tiền lãi từng kỳ trừ (-) sò phụ trội của khoán đầu tư phân bổ cho từng kỳ)/có TK 515.
b) Nếu nhận lãi định kỳ:
(i) Phân bổ số phụ trội của khoản đầu tư (kể cả kỳ đáo hạn), ghi: Nợ TK 515/Có TK 128 (sổ phụ trội cùa khoản đầu tư phân bổ cho từng kỳ).
(ii) Số tièn lãi được nhận của từng kỳ (trừ kỳ đáo hạn), ghi: Nợ các TK 111, 112,… (số tiền lâi nhận được cùa từng kỳ)/có TK 515.
SĐ 10: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn có phụ trội (tiếp)
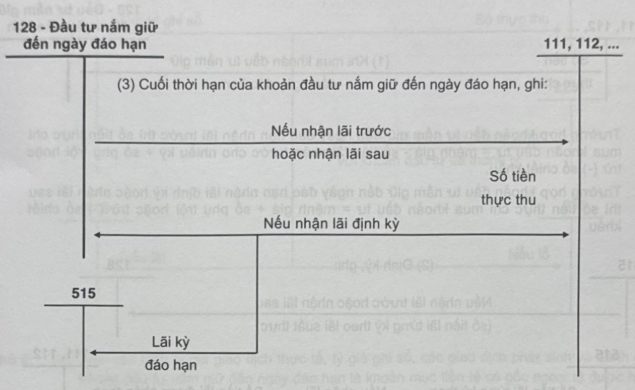
Chú ý:
(1) DN được lựa chọn phân bổ các khoán chiết kháu hoặc phụ trội của các khoản đầu tư nắm giữ đến ngày đáo hạn trong suốt thời gian cùa công cụ theo phương pháp đường thẳng hoặc phương pháp lãi suất thực nhưng phải nhất quán theo quy định cùa CMKTVN.
(2) Tại thời điểm kết thúc kỳ kế toán, nếu có bát kỳ dấu hiệu hoặc bâng chứng nào cho thấy khoản đầu tư nắm giữ đến ngày đáo hạn của DN có thể bị tổn thát thì DN phải lập dự phòng tổn thát đầu tư nắm giữ đến ngày đáo hạn theo hướng dẫn tại TK 229 – Dự phòng tổn thát tài sản.
SĐ 11: Kế toán khoản đầu tư nắm giữ đến ngày đáo hạn và phân bổ CK or PT (nếu có) theo PP lãi suất thực
2. Theo PP lãi suất thực [KT mua khoản đầu tư nắm giữ đến ngày đáo hạn và phân bổ CK or PT (nếu có) theo pp lãi suất thực]

SĐ 12: Kế toán thanh lý trước hạn khoản đầu tư nắm giữ đến ngày đáo hạn
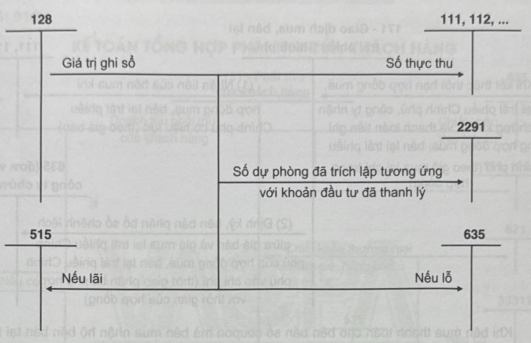
Chú ý:
(1) Việc xác định tỷ giá giao dịch thực té, tỷ giá ghi sổ, các giao djch phát sinh và đánh giá lại các khoản đầu tư nắm giữ đến ngày đáo hạn là khoản mục tiền tệ có gốc ngoại tệ được hướng dân tại TK 413 – Chênh lệch tỷ giá hối đoái.
(2) TK 128 – Đầu tư nắm giữ đến ngày đáo hạn cổ 4 TK cấp 2:
– TK 1281 – Tièn gừi cổ kỳ hạn: Phản ánh số hiện có và tinh hỉnh tảng, giảm cùa tièn gửi có kỳ hạn và các công cụ tài chính khác có tính chát tương tự tiền gửi có kỳ hạn.
– TK 1282 – Trái phiéu: Phản ánh số hiện có và tình hình tăng, giàm của các loại trái phiếu mà DN có khả năng và có ý định nấm giữ đến ngày đáo hạn và các công cụ tài chính khác có tính chát tương tự như trái phiếu.
– TK 1283 – Cho vay: Phân ánh số hiện có và tình hỉnh tăng, giảm của các khoản cho vay theo khé ước giữa các bên phù hợp với quy định của pháp luật. Tùy theo từng hợp đồng, các khoán cho vay theo khé ước có thể được thu hồi một lần tại thời điểm đáo hạn hoặc thu hồi dần từng kỳ.
– TK 1288 – Các khoản đầu tư khác nắm giữ đén ngày đáo hạn: Phân ánh số hiện cổ và tình hình tăng, giảm của các khoản đầu tư khác nắm giữ đén ngày đáo hạn (ngoài các khoản tiền gửi có kỳ hạn, trái phiếu và cho vay), như cổ phiếu ưu đãi được phân loại là nợ phải trà, thương phiếu,…
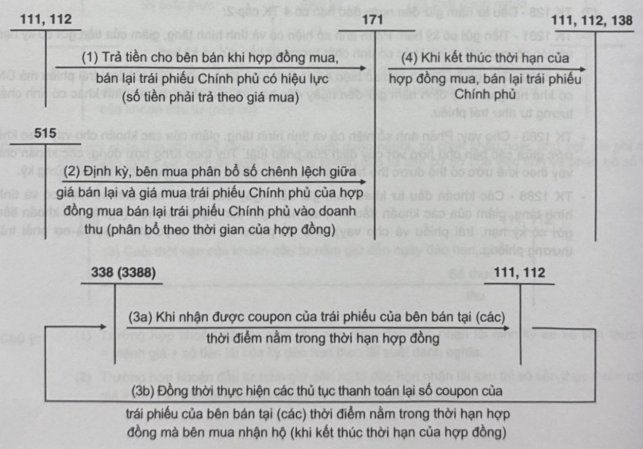
SĐ 13: Kế toán giao dịch mua, bán lại trái phiếu chính phủ
1. Kế toán đối với bên bán trái phiếu chính phủ theo hợp đồng mua, bán lại (Repo)

2. Kế toán đối với bên mua trái phiếu chính phủ theo hợp đồng mua, bán lại (Repo)